Unverschuldeter Unfall: Was steht mir zu?
Alle Ansprüche im Überblick – vom Sachschaden über Totalschaden und Leasing bis zum Schmerzensgeld
Wer unverschuldet in einen Unfall gerät, hat Anspruch auf vollständigen Schadenersatz. So steht es im Gesetz: Der Schädiger muss Sie so stellen, als wäre der Unfall nie passiert (§ 249 BGB).
In der Praxis bekommen viele Geschädigte trotzdem nur einen Teil dessen, was ihnen zusteht. Der Grund ist einfach: Die gegnerische Versicherung zahlt, was angemeldet wird – nicht mehr. Wer seine Ansprüche nicht kennt, kann sie nicht fordern.
Diese Übersicht zeigt Ihnen alle Positionen, die nach einem unverschuldeten Unfall in Frage kommen.
Inhaltsverzeichnis
1. Ansprüche beim Sachschaden
Diese Positionen kommen bei fast jedem Unfall mit Blechschaden in Betracht:
- Reparaturkosten laut Gutachten oder Werkstattrechnung
- Gutachterkosten für Ihren unabhängigen Sachverständigen – mehr dazu: Wer zahlt das Gutachten?
- Merkantile Wertminderung – Ihr Auto ist nach dem Unfall trotz Reparatur weniger wert: Wertminderung nach Unfall
- Nutzungsausfallentschädigung oder alternativ Mietwagenkosten: Nutzungsausfall-Tabelle und Mietwagen nach Unfall
- Abschlepp- und Bergungskosten
- Allgemeine Unkostenpauschale für Telefon, Porto und Fahrten – in der Regel 25 bis 30 Euro, ohne Einzelnachweis
- Beschädigte Gegenstände im Fahrzeug, zum Beispiel Kindersitz, Handy oder Kleidung
- Anwaltskosten
Reparieren oder Geld nehmen? Sie dürfen auch auf Basis des Gutachtens abrechnen, ohne zu reparieren (fiktive Abrechnung). Dann erhalten Sie die Reparaturkosten netto, also ohne Mehrwertsteuer.
2. Ansprüche beim Totalschaden
Ein Totalschaden liegt vor, wenn die Reparatur technisch nicht möglich ist oder wirtschaftlich nicht mehr sinnvoll. Dann stehen Ihnen typischerweise zu:
- der Wiederbeschaffungswert – also der Preis für ein gleichwertiges Fahrzeug – abzüglich des Restwerts Ihres Unfallautos,
- Nutzungsausfall oder Mietwagen für die Wiederbeschaffungsdauer,
- Ab-, Anmelde- und Überführungskosten für das Ersatzfahrzeug.
Die 130-Prozent-Regel: Liegen die Reparaturkosten über dem Wiederbeschaffungswert, aber nicht mehr als 30 Prozent darüber, dürfen Sie Ihr Auto trotzdem reparieren lassen – wenn die Reparatur fachgerecht und vollständig nach Gutachten erfolgt und Sie das Fahrzeug danach in der Regel noch mindestens sechs Monate weiter nutzen.
3. Ansprüche bei Verletzungen
Wurden Sie oder Ihre Mitfahrer verletzt, kommen weitere Ansprüche hinzu:
- Schmerzensgeld – die Höhe hängt von Art und Schwere der Verletzung sowie der Dauer der Beschwerden ab
- Heilbehandlungskosten, soweit sie nicht von der Krankenkasse getragen werden, sowie Zuzahlungen
- Verdienstausfall
- Haushaltsführungsschaden, wenn Sie den Haushalt verletzungsbedingt nicht mehr wie gewohnt führen können
- Fahrtkosten zu Ärzten und Therapien
Wichtig: Gehen Sie auch bei vermeintlich leichten Beschwerden zeitnah zum Arzt. Ohne ärztliche Dokumentation lässt sich ein Zusammenhang mit dem Unfall später kaum belegen.
4. Sonderfälle: Leasing, Finanzierung, Firmenwagen
Unverschuldeter Unfall mit Leasingfahrzeug: Eigentümer des Fahrzeugs ist die Leasinggesellschaft. Die Reparatur muss in der Regel nach Herstellervorgaben erfolgen, und Ansprüche wie die Wertminderung stehen häufig der Leasinggesellschaft zu. Ihren Leasingvertrag sollten Sie deshalb früh prüfen lassen. Nutzungsausfall oder Mietwagen stehen dagegen Ihnen als Nutzer zu.
Finanziertes Fahrzeug: Ähnlich wie beim Leasing kann die Bank als Sicherungseigentümerin bei Zahlungen mitreden – insbesondere bei Totalschaden.
Firmenwagen: Hier gelten teilweise andere Regeln, etwa beim Nutzungsausfall. Ob ein konkreter Ausfallschaden geltend gemacht wird, hängt von der Nutzung ab.
5. Brauche ich einen Anwalt?
Bei einem unverschuldeten Unfall muss die gegnerische Haftpflichtversicherung in der Regel auch die Kosten Ihres Anwalts tragen. Für Sie entsteht dadurch grundsätzlich kein Kostenrisiko, solange die Haftung klar ist.
Bei Mitschuld müssen Sie einen Teil der Anwaltskosten selbst tragen – es sei denn, Sie haben eine Verkehrsrechtsschutzversicherung.
Mit CLAYM+ haben Sie einen Partner, der den gesamten Prozess für Sie steuert – vom Gutachten bis zur Auszahlung. Wenn es zum Streit kommt, sorgen wir dafür, dass Ihre Ansprüche konsequent durchgesetzt werden.
6. Fristen: Bis wann Sie Ansprüche geltend machen können
Ansprüche aus einem Verkehrsunfall verjähren in der Regel nach drei Jahren. Die Frist beginnt am Ende des Jahres, in dem der Unfall passiert ist und Sie den Schädiger kennen.
Darauf sollten Sie sich aber nicht verlassen: Je länger Sie warten, desto schwerer ist der Schaden nachzuweisen, und desto länger warten Sie auf Ihr Geld. Melden Sie den Schaden deshalb sofort. Wie Sie dabei vorgehen: Unfall als Geschädigter: Was tun?
7. Häufige Fragen kurz beantwortet
Was steht mir nach einem unverschuldeten Unfall zu?
Vollständiger Schadenersatz: Reparatur- oder Wiederbeschaffungskosten, Gutachterkosten, Wertminderung, Nutzungsausfall oder Mietwagen, Abschleppkosten, Unkostenpauschale, Anwaltskosten und bei Verletzungen Schmerzensgeld, Verdienstausfall und Heilbehandlungskosten.
Muss ich einen unverschuldeten Unfall meiner eigenen Versicherung melden?
In den meisten Verträgen ja. Ihre Versicherung zahlt dadurch aber nichts, und Sie werden auch nicht hochgestuft. Reguliert wird über die Versicherung des Unfallverursachers.
Wer zahlt bei einem unverschuldeten Unfall den Anwalt?
In der Regel die Haftpflichtversicherung des Unfallverursachers. Die Anwaltskosten gehören zum ersatzfähigen Schaden.
Was gilt bei einem unverschuldeten Unfall mit Leasingfahrzeug?
Die Leasinggesellschaft ist Eigentümerin und hat bei Reparatur und Wertminderung Mitspracherechte. Nutzungsausfall oder Mietwagen stehen Ihnen als Nutzer zu. Den Leasingvertrag sollten Sie früh prüfen lassen.
Bekomme ich bei Totalschaden den Neupreis?
In der Regel nicht. Sie erhalten den Wiederbeschaffungswert abzüglich Restwert. Nur bei sehr neuen Fahrzeugen kann unter engen Voraussetzungen eine Abrechnung auf Neuwagenbasis in Betracht kommen.
Nach einem Verkehrsunfall haben Sie Anspruch auf vollen Schadenersatz.
Welche Ansprüche in Ihrem Fall greifen, prüft CLAYM+ kostenfrei – und setzt sie vollständig bei der gegnerischen Versicherung durch.
Das Wichtigste zum Schluss: Die gegnerische Versicherung zahlt nur, was angemeldet wird. Gehen Sie die Liste oben durch – oder lassen Sie CLAYM+ das für Sie erledigen.
Unser Unfall-ABC: Mehr Artikel für Sie
Von A wie Anwalt bis Z wie Zahlung – hier finden Sie praxisnahe Tipps und rechtliches Know-how rund um die Unfallregulierung.
Mietwagen nach Unfall: Wer zahlt und was Sie beachten müssen
Mietwagen nach unverschuldetem Unfall: Wer zahlt, welche Klasse Ihnen zusteht, Normal- oder Unfallersatztarif und wann Nutzungsausfall die bessere Wahl ist.
Schadensregulierung nach Unfall: Ablauf, Dauer und Ihre Rechte
Wie läuft die Kfz-Schadensregulierung ab und wie lange dauert sie? Der Ablauf in 6 Schritten, realistische Zeiträume und was die Regulierung beschleunigt.
Gegnerische Versicherung zahlt nicht: Was Sie jetzt tun können
Die gegnerische Versicherung zahlt nicht oder kürzt? Gründe, typische Kürzungen und wie Sie Ihr Geld trotzdem bekommen – auch nach Gutachten und trotz Anwalt.
Nutzungsausfallentschädigung: Tabelle, Höhe und Dauer
Nutzungsausfall nach Unfall: Tabelle mit Tagessätzen von 23 bis 175 Euro, Voraussetzungen, Dauer und Rechenbeispiel – so holen Sie sich den Anspruch, den viele verschenken.
Unfall als Geschädigter: Was tun? Die komplette Checkliste
Unverschuldeter Unfall? Die Checkliste für Geschädigte: was Sie an der Unfallstelle, in den ersten 48 Stunden und danach tun sollten – und welche Fehler Sie Geld kosten.
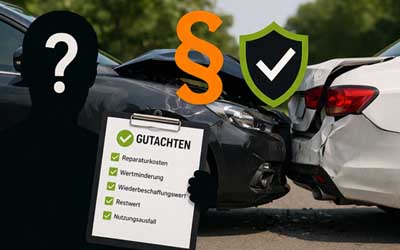
Wer zahlt das Gutachten nach dem Unfall?
Wer zahlt das Gutachten nach dem Unfall? Warum Sie als Geschädigter immer auf einen eigenen Gutachter setzen sollten Wer unverschuldet in einen Unfall gerät, sollte den Schaden nie von der Gegenseite bewerten lassen. Genau deshalb ist ein eigener unabhängiger...