Schadensregulierung nach einem Unfall
Ablauf, Dauer und Ihre Rechte – Schritt für Schritt erklärt
Schadensregulierung klingt nach Formalität. In Wirklichkeit entscheidet sie darüber, wie viel Geld Sie nach einem unverschuldeten Unfall tatsächlich bekommen – und wie lange Sie darauf warten.
Die gute Nachricht: Der Ablauf ist bei fast jedem Kfz-Haftpflichtschaden gleich. Wer ihn kennt, weiß, was als Nächstes passiert, wo es typischerweise hakt und wie man die Regulierung beschleunigt.
In diesem Artikel erklären wir den Ablauf der Kfz-Schadensregulierung Schritt für Schritt, wie lange sie realistisch dauert und welche Rechte Sie als Geschädigter haben.
Inhaltsverzeichnis
1. Was bedeutet Schadensregulierung?
Schadensregulierung bezeichnet die Abwicklung eines Schadens zwischen Geschädigtem und Versicherung – von der Schadenmeldung bis zur Auszahlung. Bei einem unverschuldeten Verkehrsunfall reguliert die Kfz-Haftpflichtversicherung des Unfallverursachers Ihren Schaden. Gegen sie haben Sie einen direkten Anspruch (§ 115 VVG).
Ziel ist, Sie so zu stellen, als wäre der Unfall nicht passiert (§ 249 BGB). Dazu gehören Reparatur, Gutachten, Nutzungsausfall oder Mietwagen, Wertminderung, Nebenkosten und bei Verletzungen auch Schmerzensgeld. Die komplette Liste: Ihre Ansprüche nach einem unverschuldeten Unfall.
Wichtig zu wissen: Die gegnerische Versicherung ist nicht Ihr Partner. Sie prüft Ihren Schaden im Interesse ihres Kunden – und im eigenen wirtschaftlichen Interesse.
2. Der Ablauf in 6 Schritten
Schritt 1 – Unfall und Beweissicherung. Fotos, Daten des Unfallgegners, Zeugen, bei Bedarf Polizei. Details: Unfall als Geschädigter: Was tun?
Schritt 2 – Unabhängiges Gutachten. Ein Sachverständiger Ihrer Wahl dokumentiert den Schaden und berechnet Reparaturkosten, Wertminderung, Reparaturdauer und gegebenenfalls Wiederbeschaffungs- und Restwert. Das Gutachten ist die Basis der gesamten Regulierung. Wer die Kosten trägt: Wer zahlt das Gutachten nach dem Unfall?
Schritt 3 – Schadenmeldung bei der gegnerischen Versicherung. Mit Gutachten, Fotos, Unfallschilderung und einer Aufstellung aller Positionen. Je vollständiger, desto schneller.
Schritt 4 – Prüfung durch die Versicherung. Die Versicherung holt die Stellungnahme ihres Kunden ein, prüft die Haftung und die Schadenhöhe – häufig mit einem externen Prüfdienst.
Schritt 5 – Reparatur oder Ersatzbeschaffung. Sie entscheiden, ob Sie reparieren lassen, nach Gutachten abrechnen oder bei Totalschaden ein Ersatzfahrzeug kaufen.
Schritt 6 – Zahlung und Nachforderung. Die Versicherung zahlt – oft zunächst nicht alles. Offene Positionen müssen nachgefordert und notfalls durchgesetzt werden.
Mit CLAYM+ laufen die Schritte 2 bis 6 für Sie gebündelt: Gutachter vor Ort, digitale Schadenmeldung, Abwicklung mit der Versicherung und Status jederzeit in der Web-App – für Sie kostenfrei.
3. Wie lange dauert die Schadensregulierung?
Eine pauschale Antwort gibt es nicht, aber realistische Richtwerte:
- Einfacher Fall mit klarer Haftung: häufig wenige Wochen ab vollständiger Schadenmeldung.
- Prüffrist der Versicherung: Gerichte gestehen in der Regel etwa vier bis sechs Wochen zu.
- Streit über Haftung oder Höhe: mehrere Monate, im Extremfall bis zu einem Gerichtsverfahren.
- Personenschäden: oft deutlich länger, weil Heilverlauf und Folgeschäden abgewartet werden müssen.
Die Uhr startet nicht am Unfalltag, sondern wenn der Versicherung alle Unterlagen vorliegen. Jeder Tag, an dem das Gutachten fehlt oder eine Rechnung nachgereicht wird, verlängert die Regulierung.
4. Was die Regulierung beschleunigt – und was sie bremst
Beschleunigt:
✅ Gutachten innerhalb weniger Tage nach dem Unfall
✅ Vollständige Schadenmeldung mit allen Positionen auf einmal
✅ Klare Zahlungsfrist mit Datum
✅ Konsequentes Nachfassen nach Fristablauf
Bremst:
- Unvollständige Unterlagen und Nachreichungen in Etappen
- Unklare Schuldfrage ohne Zeugen oder Polizeibericht
- Ein Unfallgegner, der sich nicht meldet – siehe Unfallgegner meldet sich nicht
- Ein Geschädigter, der aus Unsicherheit abwartet
5. Probleme bei der Schadensregulierung
Probleme mit der Schadensregulierung haben nichts mit einem bestimmten Versicherer zu tun – sie treten bei allen auf. Die häufigsten:
- Die Versicherung meldet sich nicht: Gegnerische Versicherung meldet sich nicht
- Die Versicherung kürzt oder zahlt nicht: Gegnerische Versicherung zahlt nicht
- Positionen wie Nutzungsausfall oder Wertminderung werden nicht gezahlt
- Die Versicherung bietet „Schadensteuerung“ an: eigener Gutachter, Partnerwerkstatt. Das ist bequem, aber Sie geben damit die Bewertung Ihres Schadens aus der Hand.
6. Selbst regulieren oder abgeben?
Sie können die Schadensregulierung selbst führen. Realistisch heißt das: Gutachter suchen, Unterlagen zusammenstellen, Positionen kennen, Kürzungen erkennen, Fristen setzen und nachfassen – neben Job und Alltag.
Mit CLAYM+ geben Sie das komplett ab. Ein unabhängiger Sachverständiger kommt zu Ihnen, wir übernehmen die gesamte Abwicklung mit der gegnerischen Versicherung und Sie sehen jederzeit, wo Ihr Fall steht. Für Sie als Geschädigter ohne Kostenrisiko. Mehr zur Schadenregulierung mit CLAYM+
7. Häufige Fragen kurz beantwortet
Wie lange dauert eine Schadensregulierung bei einem Autounfall?
Bei klarer Haftung und vollständigen Unterlagen oft nur wenige Wochen. Der Versicherung wird eine Prüffrist von meist vier bis sechs Wochen zugestanden. Bei Streit über Haftung oder Höhe kann es mehrere Monate dauern.
Wer reguliert den Schaden bei einem unverschuldeten Unfall?
Die Kfz-Haftpflichtversicherung des Unfallverursachers. Gegen sie haben Sie als Geschädigter einen direkten Anspruch.
Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?
Nein. Als Geschädigter dürfen Sie einen unabhängigen Sachverständigen Ihrer Wahl beauftragen.
Was kostet mich die Schadensregulierung mit CLAYM+?
Für Sie als Geschädigter eines unverschuldeten Unfalls ist die Regulierung mit CLAYM+ kostenfrei und ohne Kostenrisiko.
Nach einem Verkehrsunfall haben Sie Anspruch auf vollen Schadenersatz.
CLAYM+ übernimmt die komplette Schadensregulierung – vom unabhängigen Gutachten bis zur Auszahlung. Digital, transparent und für Sie kostenfrei.
Das Wichtigste zum Schluss: Die Dauer der Schadensregulierung hängt vor allem davon ab, wie schnell und vollständig der Schaden angemeldet wird. Ein unabhängiges Gutachten und eine saubere Schadenmeldung in den ersten Tagen sparen Wochen.
Unser Unfall-ABC: Mehr Artikel für Sie
Von A wie Anwalt bis Z wie Zahlung – hier finden Sie praxisnahe Tipps und rechtliches Know-how rund um die Unfallregulierung.
Unverschuldeter Unfall: Was steht mir zu? Alle Ansprüche
Unverschuldeter Unfall – welche Ansprüche habe ich? Alle Positionen im Überblick: Sachschaden, Totalschaden, 130-Prozent-Regel, Leasing, Schmerzensgeld, Anwalt und Fristen.
Mietwagen nach Unfall: Wer zahlt und was Sie beachten müssen
Mietwagen nach unverschuldetem Unfall: Wer zahlt, welche Klasse Ihnen zusteht, Normal- oder Unfallersatztarif und wann Nutzungsausfall die bessere Wahl ist.
Gegnerische Versicherung zahlt nicht: Was Sie jetzt tun können
Die gegnerische Versicherung zahlt nicht oder kürzt? Gründe, typische Kürzungen und wie Sie Ihr Geld trotzdem bekommen – auch nach Gutachten und trotz Anwalt.
Nutzungsausfallentschädigung: Tabelle, Höhe und Dauer
Nutzungsausfall nach Unfall: Tabelle mit Tagessätzen von 23 bis 175 Euro, Voraussetzungen, Dauer und Rechenbeispiel – so holen Sie sich den Anspruch, den viele verschenken.
Unfall als Geschädigter: Was tun? Die komplette Checkliste
Unverschuldeter Unfall? Die Checkliste für Geschädigte: was Sie an der Unfallstelle, in den ersten 48 Stunden und danach tun sollten – und welche Fehler Sie Geld kosten.
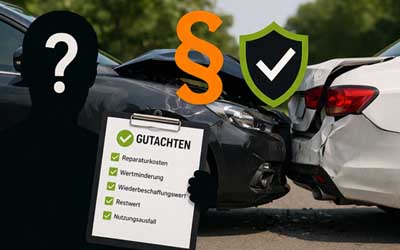
Wer zahlt das Gutachten nach dem Unfall?
Wer zahlt das Gutachten nach dem Unfall? Warum Sie als Geschädigter immer auf einen eigenen Gutachter setzen sollten Wer unverschuldet in einen Unfall gerät, sollte den Schaden nie von der Gegenseite bewerten lassen. Genau deshalb ist ein eigener unabhängiger...